
2026年10月的纳斯达克综合指数,正用一种极为惨烈的方式在日线图上刻下恐慌的烙印。从27723点的高位滑落至25249点附近,单日跌幅一度逾3%,更引人瞩目的是一个月内留下的三道清晰的向下跳空缺口(10月7日、29日与30日)。
在技术与交易心理学中,短时间内连续三次"真向下跳空"——即开盘价直接低于前一日最低价,买盘完全断层——常被市场解读为卖方彻底失控、崩盘趋势加速的铁证。然而,抛开当下的情绪喧嚣,数据呈现出的却是一幅更为冷静且反直觉的画面。
历史样本
自1985年以来的四十年间,这种极端走势并非百年一遇的异象。纳指在21个交易日的窗口期内,共计75次出现过"至少三个真向下缺口"的密集簇。统计结果清晰地勾勒出市场的应激节奏:短期内,飞刀依然极度危险;但拉长视距,"缺口即深渊"的论调通常站不住脚。
历史胜率与回报数据精准揭示了跳空缺口后的核心特征:
短线剧震大概率延续: 第三次缺口落下后,约75%的案例会在10个交易日内再创阶段新低。这意味著左侧盲目抄底极易遭到二次重创。
中期回报呈现温和修复: 缺口日后第5个交易日,中位回报率约+0.8%;至第20个交易日,中位回报升至约+2.0%(此时仅约32%的概率指数仍低于缺口日);而拉长至第60个交易日,中位回报则达到约+5.0%(仅约27%的概率未能收复失地)。
强烈的回补牵引力: 高达约92%的最后一道缺口,会在随后的60日内被完全回补。真正需要警惕的,是巨大的缺口长期悬而不决,而非短期的情绪空白迟早被价格路过。
形态相似,结局缘何分叉?
统计学上的平均画像无法掩盖个体周期的分歧,形态本身从不替市场宣布终局。1987年股灾尾声、2018年底的"圣诞劫"以及2020年3月的流动性危机中,密集的向下缺口都成为了急剧下挫后的深V反转起点。但在另一面,2000年5月与11月的互联网泡沫破裂期,以及2022年中期的震荡市里,缺口簇后的短期反弹最终宣告失败,市场在60日后依然深陷泥潭。缺口簇可以是见底前的极限宣泄,也同样可以是漫长熊市中的中继加速。
当下博弈的观察清单
将眼下这三道缺口置于历史坐标系中,它更像是一次急促的向下缺口簇——卖方用跳空表达清仓的紧迫,而非用漫长的阴跌来消耗耐心。对于当前市场而言,历史样本给出的并非确定的预言剧本,而是一份极具操作指导意义的观察清单。
接下来的核心博弈点在于:10个交易日内是否会有效击穿10月30日的低点;最后一道大缺口能否在数周内启动回补进程;更重要的是,随之而来的反抽是否具备成交量放大与市场广度的配合,而非仅仅是孤立的超卖反弹。将市场的恐慌情绪转化为可检验的交易节奏——续跌测试、超卖反弹、缺口回补,远比执著于押注单边方向更符合专业投资组合的风险管理逻辑。
本文观点,不代表《东方日报》立场
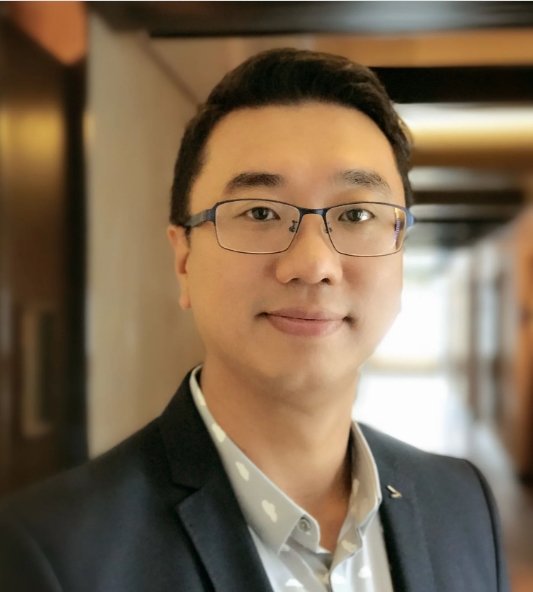
跨国企业域锋集团(NixFrontier)董事,纵横金融界逾二十载,曾任香港上市的国家级金融企业董事长达十年之久,兼具宏观资本运作与跨国实战经验。 深耕资本市场,在股债基金管理与私募投资领域造诣深厚,常年为跨国机构提供企业并购与上市的深度策略指导;同时担任多位企业家及新创公司的商业教练与培训导师。此外,也活跃于学术界与媒体,担任区域内多所学府客座讲师及主流媒体评论员。


