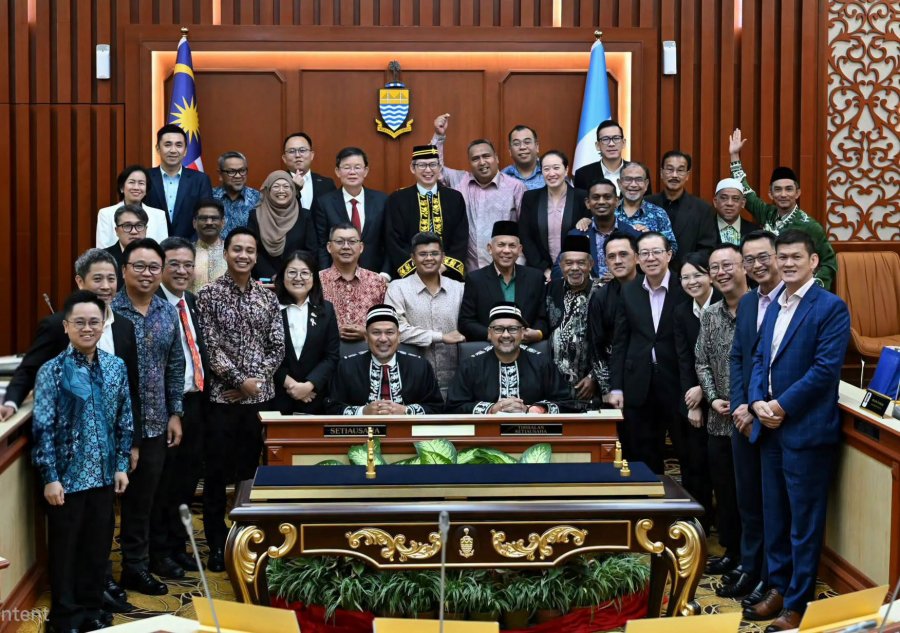
(槟城6日讯)随著2027年槟州财政预算案完成辩论与总结,首席部长曹观友也逐渐走向其政治生涯的重要转折点。在槟州首长两届任期限制下,这份以“愿景惠民,铸就传承”为主题的财案,不仅反映州政府来年的施政安排,也带出另一个值得探讨的问题:当第二个首长任期进入后段,曹观友究竟准备为下一任首长留下什么?
曹观友自2018年出任槟州首席部长,并于2023年州选后展开第二个任期。按照现行两届任期限制,他已进入最后一个首长任期。随著本届州议会任期最迟于2028年届满,如何在剩馀任期内完成既有承诺,并为下一任领导人建立可延续的施政基础,已成为他必须面对的课题。
对一名任期逐渐接近终点的首长而言,施政考量或许已不再只是如何在任内完成更多工程,而是如何确保自己卸任后,州政府仍有能力延续既定的发展方向。
曹观友今年曾公开谈及接班安排,强调领导层交接并非单纯的人事决定,而是需要经过培养、物色、评估及准备的持续过程。他认为,平稳的领导层交接,对维持槟城政治稳定、投资者信心及长期发展尤其重要。
今年9月,他也曾要求各行政议员整理槟城2030愿景下尚未启动或完成的项目,并采取必要行动,以确保既定发展方向能够持续推进。他当时亦表明,部分大型基础设施工程将延续至2030年以后,未来是否保留既有计划或提出新的施政方向,应由下一任首长决定。
到了10月,他进一步谈及最后任期的施政重点,认为与其不断宣布新的大型计划,更重要的是确保既有承诺得到履行、已建立的发展基础保持稳固,以及槟城能够应对未来挑战。
对曹观友而言,2027年财案完成辩论,并不意味著施政工作告一段落。相反地,如何在剩馀任期内落实承诺、解决长期治理问题,并为下一任首长建立可延续的施政基础,才是他接下来必须面对的考验。
最后任期不只是完成政绩
一般而言,政治领导人往往希望在任期结束前,完成更多具有代表性的发展工程,作为自身施政成绩的一部分。但对曹观友而言,2027年财案呈现的另一项课题,是如何在剩馀任期内,处理那些未必能立即带来政治掌声,却可能影响槟城长远发展的问题。
其中,财政收入结构便是一个例子。
曹观友11月5日在州议会总结时指出,2025年槟州实际收入达12亿6000万令吉,较原先预算高出39%。不过,部分收入来自土地相关交易、股票及股权出售等未必每年重复出现的款项,使州政府仍须关注长期收入的稳定性。
曹观友任内推动的地税调整,便涉及这项长期财政考量。州政府认为,相隔逾30年后调整地税,有助于建立较稳定的经常性收入,但这项决定也面对部分地主及民众对负担增加的疑虑。
从政治传承角度来看,这类决策的意义,不只在于能否增加当前政府收入,更在于是否有助于下一任州政府维持财政运作,确保公共服务及民生援助能够持续。
然而,相关措施能否改善财政结构,同时避免对人民造成过重负担,仍须等待实际成果验证。若收入增加未能转化为更稳定的公共服务,继任者仍可能需要承担后续的财政与政治压力。
因此,曹观友能否在卸任前建立更稳健的财政基础,不能单凭某一年度的收入表现判断,而须视未来数年的实际收入、开支及财政管理成效而定。
留给继任者的工程清单
除了财政,跨越不同政府任期的大型发展工程,也是曹观友必须面对的传承课题。
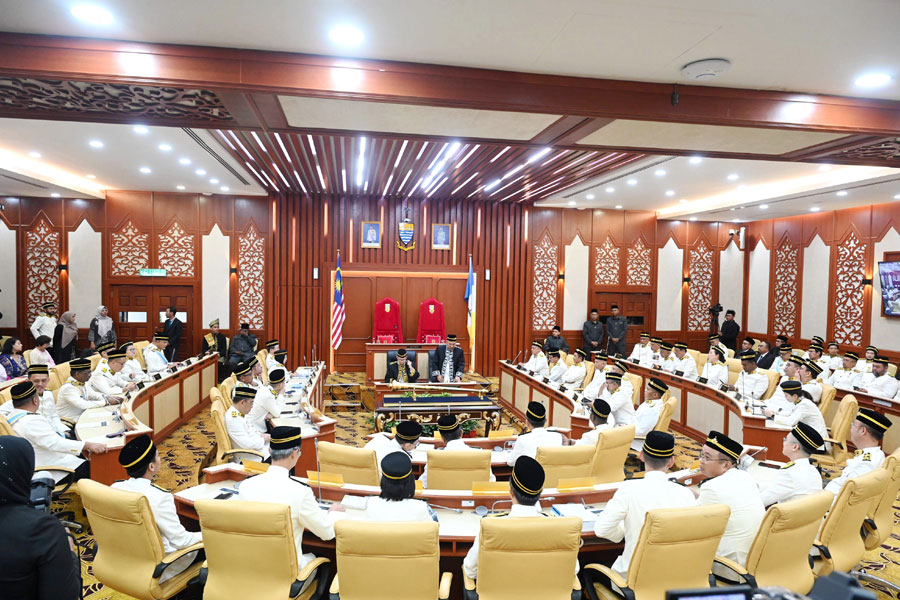
2027年槟州发展预算约2亿8017万令吉,较2026年减少约12.1%。这项调整在州议会引起关注,部分议员担心,拨款减少可能影响地方发展计划。
曹观友在总结时解释,发展拨款下降,主要涉及部分项目进入不同施工阶段,以及相关拨款的重新分类,并不代表州政府减少发展承诺。
例如,新关仔角海湾计划2027年的拨款比2026年减少2450万令吉,部分槟州发展机构负责的工程,也因进度调整而减少拨款需求。
与此同时,州政府增加2400万令吉土地征用拨款,以推进包括机场连接道路在内的发展计划。
这些安排反映州政府正在根据工程需求重新分配资源,但拨款调整是否合理,仍须以工程的实际进度及成果判断。
例如,槟州发展机构负责的工业路至督加央路道路提升工程,便曾因土地征用、公用设施迁移及施工安排等问题延误多年。州政府将这些因素列为工程延误的原因,亚逸布爹州议员林冠英则进一步质疑工程成本及管理效率。这也显示,大型工程面对的困难,并非单纯增加拨款便能解决。
对曹观友而言,这些工程未必能全部在他任内完成,但若能在卸任前厘清工程进度、解决主要行政障碍,以及建立稳定的执行安排,便有助于减少继任者接手时面对的不确定性。
反过来说,若工程持续延误、成本增加,或部门之间的协调问题始终无法解决,即使发展计划已经启动,下一任首长仍可能需要耗费大量时间处理前任政府留下的问题。
因此,对即将卸任的领导人而言,留下多少大型工程并不是唯一的衡量标准,更重要的是这些工程能否在首长交接后继续顺利推进。
制度改革能否减少对个人的依赖
相较于大型工程,行政制度改革往往较不容易在短时间内展现成果,却可能对下一任州政府产生更长远的影响。
曹观友在2027年财案总结中,回应了州议员对官联公司治理、财务管理及政府采购制度的关注。
其中,州政府已将18家州属官联公司归入11个策略组别,并展开全面检讨,以评估其功能、营运成本及未来发展方向。相关研究预计于今年12月提呈报告,并在2027年2月完成最终版本。
此外,州政府也已建立财务仪表板,以追踪收入表现及财政管理情况,并研究进一步运用人工智能分析财政数据,以及在部分计划试行零基预算编制。
这些改革措施的共同方向,是尝试让政府运作更加依靠制度、数据及明确的管理程序,而不是过度依赖个别领导人的判断。
从政治交接角度而言,这一点尤其重要。一名首长可以决定施政方向,但当他离开职位后,政策能否继续执行,仍取决于政府是否建立足够稳定的行政机制。
不过,制度改革不能只停留在宣布新措施。官联公司检讨是否真正减少职能重叠、财务仪表板能否改善监督效率,以及采购制度是否更加透明,都需要透过实际运作加以证明。
若这些改革能够在曹观友卸任前逐步制度化,下一任首长便有机会在既有基础上继续推动施政,而不必重新建立整套行政管理方式。
接班安排不只是选出下一任首长
然而,为下一任政府建立稳定基础,并不等于曹观友已经完成政治接班安排。
政治领导层的交接,除了涉及谁将出任下一任首长,也关系到新领导人能否取得足够的政治支持、掌握州政府运作,以及延续已经启动的发展计划。
不过,首长接班人选涉及政党内部决策、州选结果及政治形势,并非现任首长单方面可以决定。
即使曹观友希望确保施政方向得以延续,下一任领导人是否认同既有政策,以及新一届州政府是否维持相同的发展优先事项,仍存在不确定性。
更重要的是,施政传承并不意味著下一任首长必须全盘接受前任的政策。新的领导人仍须根据当时的经济环境、财政条件及人民需求,决定哪些政策值得延续,哪些措施需要调整。
这也与曹观友今年9月谈及未来大型发展计划时的立场相呼应。他承认,部分工程将跨越自己的任期,而下一任首长应有权决定是否继续既有计划,或制定新的发展方向。
因此,曹观友真正能为继任者准备的,或许不是一套不容改变的施政蓝图,而是较稳定的财政基础、清楚的工程进度、有效的行政制度,以及足够的政策调整空间。
至于接班人能否善用这些条件,则不再完全取决于曹观友,而是考验下一代领导层的政治判断与治理能力。
最后的治理考验是如何交棒
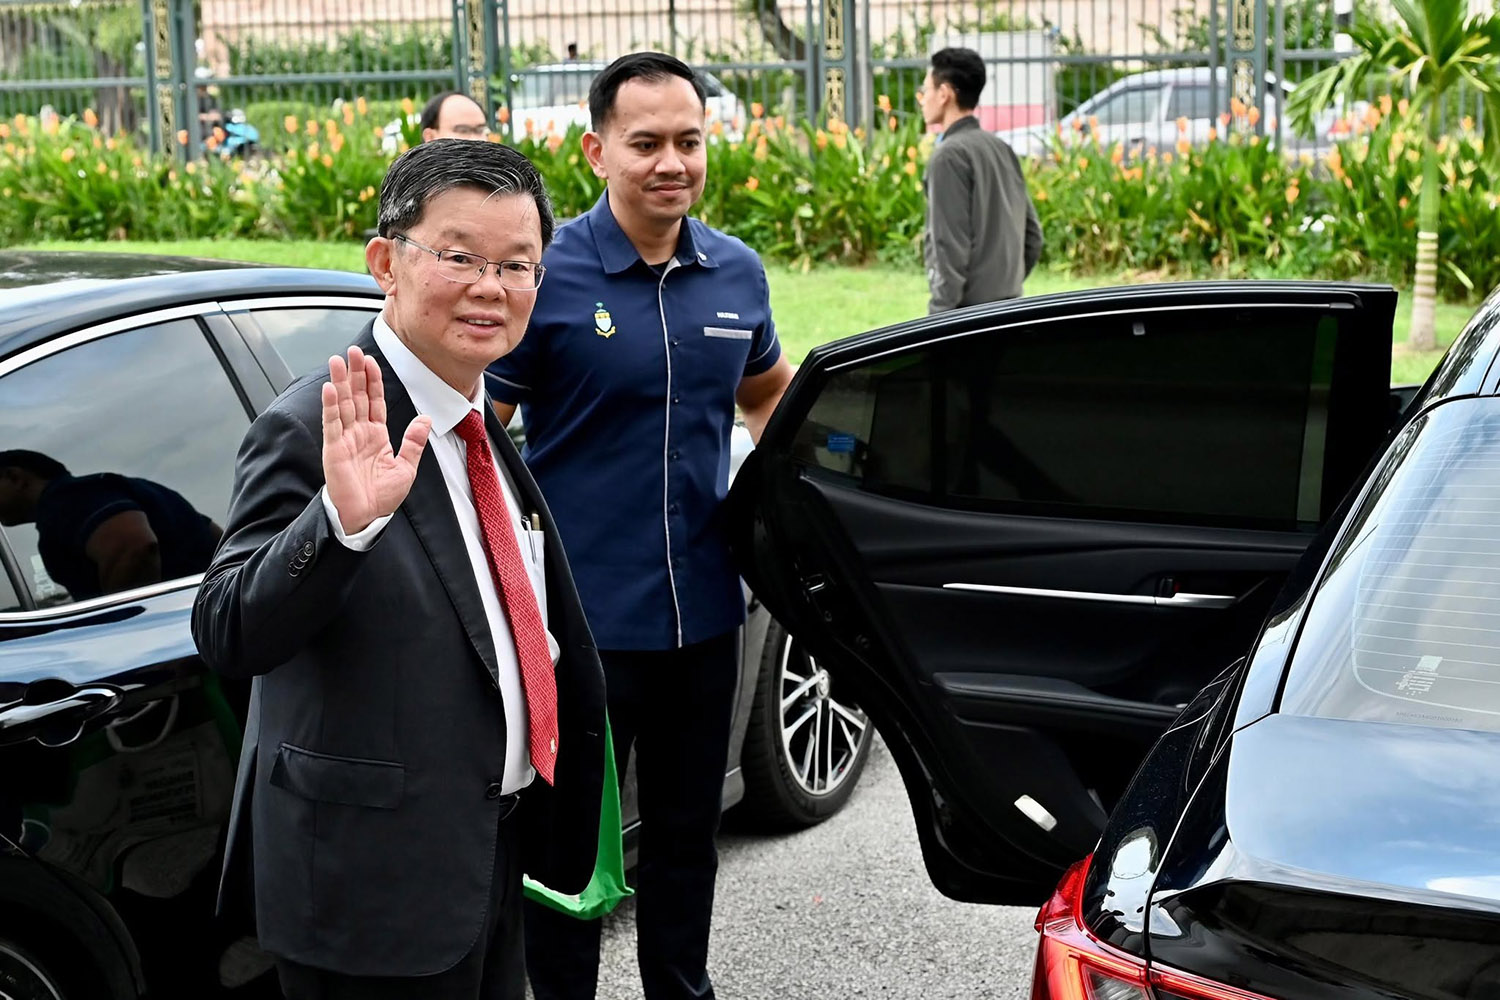
随著第二个首长任期逐渐走向尾声,曹观友面对的施政考验,也开始从如何实现自己的发展愿景,转向如何为下一任领导人创造更稳定的施政条件。
2027年财案以“愿景惠民,铸就传承”为主题,但真正的传承,未必是将所有计划在任内完成,也不是要求继任者全盘接受前任的政策,而是让下一任首长拥有足够稳固的基础与调整空间,继续回应槟城未来的发展需求。
对曹观友而言,最后的治理考验,或许不是如何为自己的施政成绩画下完美句点,而是如何让下一任首长不必从头开始。当他最终交出首长职务,留给继任者的究竟是更稳固的施政基础,还是一张仍有待解决的问题清单,才是“铸就传承”最终需要回答的问题。

前新闻工作者及美食博客,命中应该有食神加持,一直都很有口福,跟美食特别有缘,希望吃遍人间美食。


