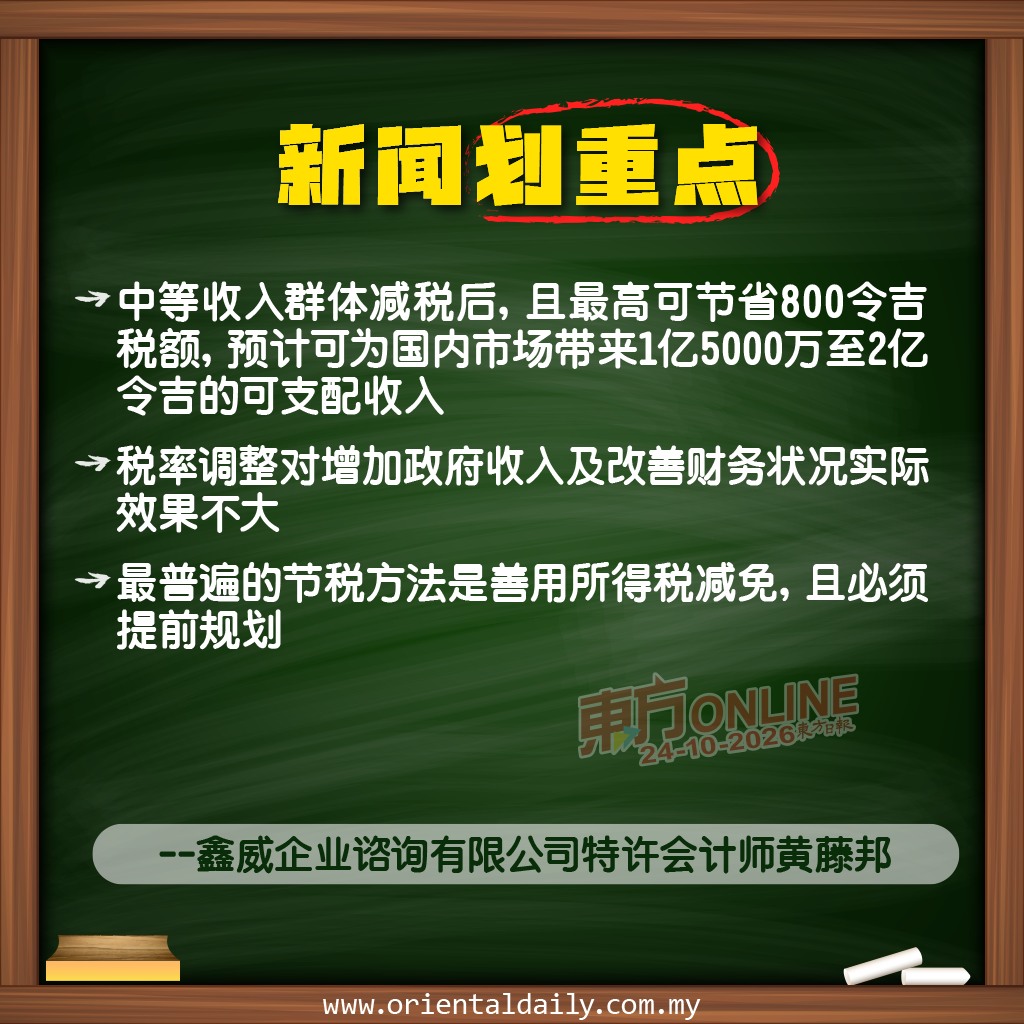
首相兼财长拿督斯里安华在10月9日于国会下议院提呈的2027年财政预算案中,为多项所得税率作出了重要调整,其中包括扩大个人所得税减免范围、将中等收入群体(M40)的所得税率下调1%、最高可节省800令吉税额。
与此同时,政府也宣布落实渐进式税制,将年收入超100万令吉的高收入人士,所得税率统一调整至30%。
对此,鑫威企业谘询有限公司特许会计师黄藤邦分析,年收入介于7万至15万令吉的中等收入群体,是此次在预算案中获得所得税率优惠的群体。
黄藤邦接受《东方日报》访问时提点出,这项举措预计可为国内市场带来1亿5000万至2亿令吉的可支配收入。
他提到,根据数据统计局的记录,中等收入群体共有约590万人,因此通过降低其所得税率,预计将有额外大约1亿5000万至2亿的可花费收入能够流入市场,以便振兴国内经济并协助刺激中小企业生意。
他补充,虽然每年最高800令吉的节税额,可能对一些中等收入或M40群体来说并不算多,但在政府采取的措施仍反映政府有意减轻中等收入群体的税务负担。
另一方面,黄藤邦补充,年收入低于7万令吉的低收入群体(B40)已在2023年财政预算案中调低2%税率;此次预算案则调低横跨两个层收入阶级的中等收入群体,各阶层皆下调1%,即应课税收入介于7万至10万令吉者,税率从19%下调至18%;应课税收入介于10万至15万令吉者,税率从25%下调至24%。
“由此可见,此次所得税率调整皆在于照顾中等收入群体,并非像过往一般只给于低收入群体优惠。”
与此同时,在降低中等收入群体的所得税率之际,政府却调高年收入超过100万令吉的税率;对此,黄藤邦提到,虽然政府看似仅仅用了800令吉就换取2万令吉的收入,但实际上达到年收入100万令吉以上的富豪群体仅占全国收入人士的0.1%,中等收入群体却占据了近40%,两者数量差距高达400倍。
他提到,在2026年以前,我国只有年收入200万令吉以上才会被征收30%所得税率;而在此次预算案中,只要年收入超过100万令吉就会被征收最高30%税率,其最高税额差距已达到2万令吉。
“根据历年政策来看,政府依旧是靠著‘劫富济贫’的概念,持续向富豪及超高收入群体增加所得税。”
但他补充,因纳税群体在人数上有所不同,相信无法增加政府在个人所得税上的收入。
调整税率料难大幅改善财政状况
从财政政策角度来看,黄藤邦认为,税率调整其实对增加政府收入及改善财务状况实际效果不大。
不过,他说,此举却能够让中等收入群体借由省下的所得税来增加可花费收入,进而刺激本地经济,并以此希望改善中小企业生意。
“此次在财政预算案的税务调整,最大目的看来是要赢取民心,并借由降低税率拉拢中等收入中等收入群体。”
各群体可做好合法税务规划
询及各收入群体如何做合法的税务规划时,黄藤邦指出,对于普通打工族而言,最普遍的节税方法就是善用所得税减免,这项规划必须早在当下课税年就必须准备好,而不是赶在报税前才急急忙忙寻找减免事项。
他举例,2026课税年的所得税必须在2027年4月30日前呈报,因此纳税人必须在2026年内就先规划好可善用的减免项目,并在同年里进行了实际支付项目及保存相关单据。
他补充,一旦等到报税之时才想要扣除减免,却因没有实际支付事项而白白浪费相关减免。
他点出,在2026年可善用的所得税减免,其中包括父母医药费用及身体检查费用、购买辅助器材、自身专业课程、家庭医药费用、生活方式减免、运动减免、女性购买哺乳器材、国家教育储蓄计划净储蓄、私人退休基金储蓄、租赁或安装电动车充电器,以及首间房屋贷款利息减免等。
“除了减免之外,纳税人也可选择捐款至获认证机构或者捐款至政府机构,皆可获得税务回扣。”
同时,他指出,属于老板级别且拥有私人有限公司的群体,可在有效的财务规划之下,只领取固定薪金,其馀则由公司分红来代替。
他说,虽然公司分红自2025课税年开始需要被征收2%税率,但首10万令吉分红可获得豁免,相比个人所得税率首10万令吉课税收入之后的税率介于25%至30%,分红税实际上还是比个人所得税来得低很多。
为此,他补充,因此打工老板应该领取基本薪资,剩馀则由分红取代最为省税。