9月下旬,马来西亚存款保险机构(Perbadanan Insurans Deposit Malaysia,以下简称PIDM)发表了一份名为《数据脉搏2026》(Data Pulse 2026)的报告。PIDM的本业,是在商业银行不幸倒闭时,为储户的存款提供赔付,而为了做这件事,全国成员银行都得把存款人的资料交给它。在这份报告,它把这些资料整理出来,告诉大家过去10年,大马人到底存了多少钱、钱存在哪些户口里。
老萧仔细读完后,认为这份报告的核心讯息,可以浓缩成一句话:35至44岁的人均存款,比10年前的同龄人还少。
PIDM报告:最能存钱的年纪,存款为什么没有比十年前多?
要看懂这句话,得先知道报告是怎么比较的。
简单来说,报告拿今天某个年龄层的人,去对比10年前同一个年龄层的人:今天的35-44岁比2015年的35-44岁,今天的45-54岁比2015年的45-54岁,以此类推。这样比出来的,是走到同一个人生阶段的人,手上的存款有没有比10年前的同龄人多。要留意的是,这比较的是不同年代的同龄人,不是追踪同一批人走过这10年。
整体的答案呢?是有所成长的。2015至2025年,马来西亚成年人的人均零售存款(Retail Deposits)每年增长3.7%,10年累计约多了44%,高于同期年均1.8%的通膨。中间经历了疫情、物价上涨和几次经济起伏,这个成绩不算差。
但按年龄拆开来,就分成了三种完全不同的走向。
●年轻的一头在前进:25到34岁的人,人均存款每年成长3.2%,10年下来比当年的同龄人多了将近四成。16到24岁也有每年2.1%。
●年长的一头走得更快:55到64岁每年成长2%,65岁以上更达到5.2%,是所有年龄层里最高的,10年累计多了六成以上。
●夹在中间的却停了下来:45到54岁每年只成长0.8%,10年合计才多8%左右。35到44岁更是每年负0.8%,是全表唯一在倒退的一组。
两头在涨,中间陷下去:65岁以上每年增长5.2%,35至44岁每年减少0.8%,相差6个百分点。同样的年纪,今天的人手上的存款,却比10年前的人还少。听起来不合常理,毕竟35至44岁正是收入高过开销的阶段,但读懂背后的原因之后,你会发现户口里的数字少并不可怕,可怕的是另一件事。以下是老萧从报告里整理出来的3个重点,以及老萧自己的一些看法。
35至44岁存款每年少0.8%,10年下来少了多少?
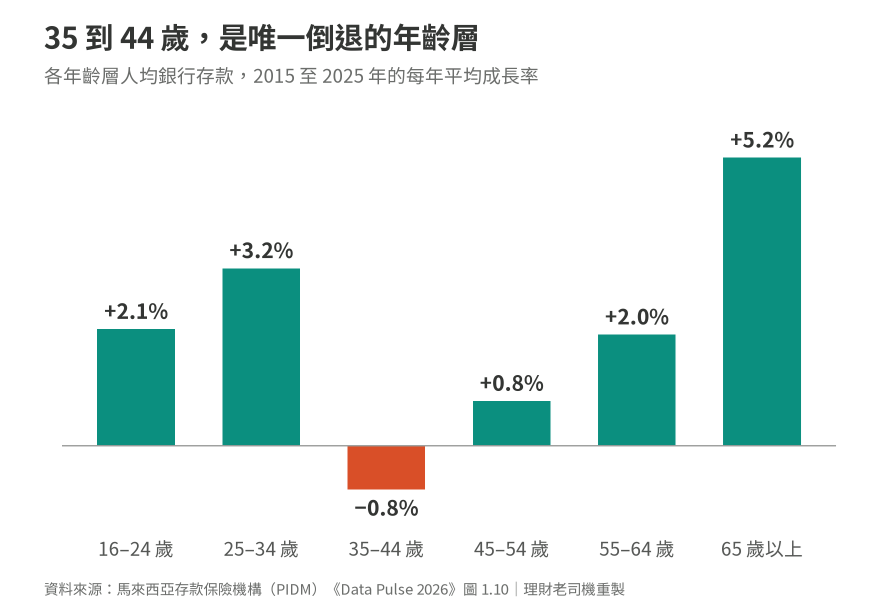
-0.8% 看起来是个很小的数字,小到容易被忽略,但换成实际的钱,感觉就不一样了。每年少0.8%,连续10年,累计是少了将近8%。假设2015年一位35至44岁的人平均有10万令吉存款,今天同龄人平均只有大约9万2000令吉(按年增长率换算)。同样的年纪,同样工作了十几年,手上的现金反而比10年前的人少。
而且这还只是帐面上的数字,没有把物价算进去。报告引用的这10年平均通货膨胀率是1.8%,就算照这个官方的平均数字来看,10年下来东西也贵了大约两成。至于实际生活中的物价感受,每个家庭的消费篮子不同,走一趟巴刹、咖啡店,很多人的体感会比官方平均数字更高。
把这两件事叠在一起看:钱少了8%,东西贵了两成。今天35至44岁这一组的存款,实质购买力比10年前的同龄人约少了23%(老萧按全国平均通膨1.8%换算)。同时,45 到54岁那一组虽然帐面上多了8%,扣掉物价之后实质约少了9%,同样是退步。
所以中年这一段不只是原地踏步,是实实在在往后退了一截。
中年人存款停滞的2个可能原因
这件事奇怪的地方在于,35到44岁明明正处在收入高过开销的黄金阶段。报告转引统计局《国民转移帐户2022》(National Transfer Accounts Malaysia 2022)的资料:大马人平均从29岁开始,收入才高过开销,一直维持到55岁,而一年里能剩下最多钱的年纪,正是44岁,盈馀约1万4523令吉。(见下表)
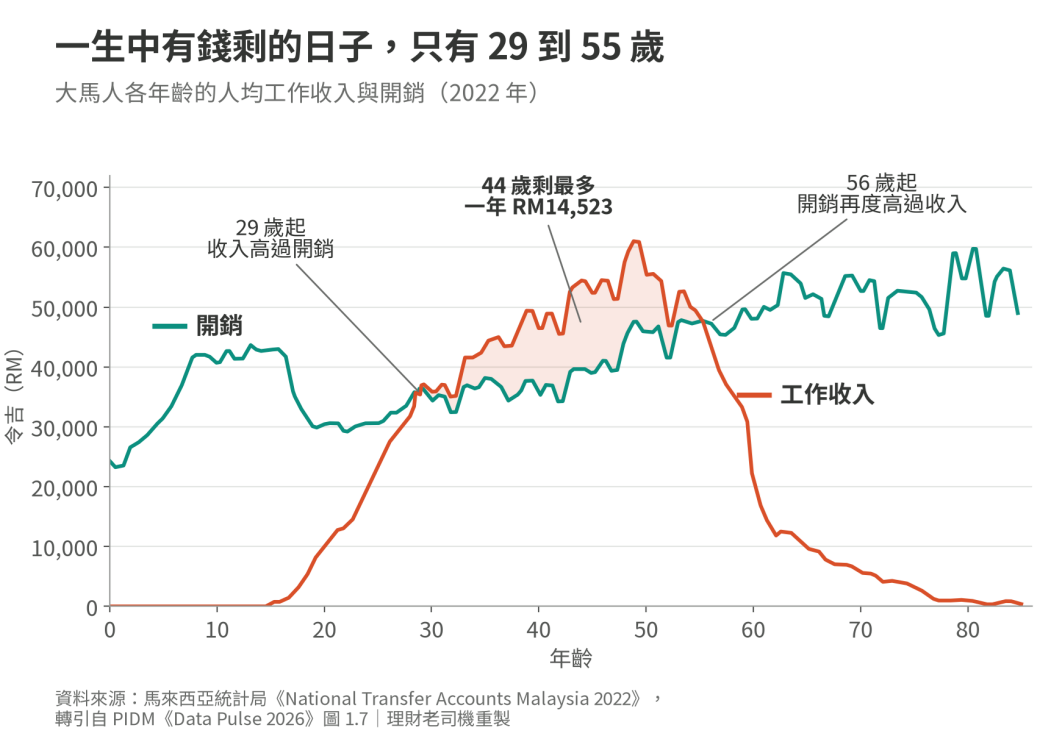
剩得最多的年纪,户头却长得最慢,为什么?报告没有给出定论,但提出了两个可能。
第一个解释,是所有开销在同一段时间到期:房贷在供,孩子的教育费越来越高,父母开始需要照顾,自己和家人的医药保障也得买。收入确实到了高峰,但每一样都在这10年伸手。老萧有一位今年41岁的朋友就是这样:家里靠他一份薪水,孩子在独中念书,房贷和车贷同时在供,每个月薪水进来,转一圈就差不多没了。
第二个解释,是这一代的中年人,把更多的钱放到银行存款以外的地方去了。老萧用一个假设情境来说明(非真实个案):一位38岁、每月开销约3000令吉的读者,户头长期只留1万8000令吉,刚好是六个月的紧急预备金(Emergency Fund)。单看户口,你会觉得他做了这么多年才存到这一点。但假设他另外有大约17万令吉的流动资产,放在基金等投资里。
重点来了:在这份报告里,这两个例子会被归类成同一种人。PIDM手上只有银行户头的数字,看不到公积金、基金、股票或房产。户头里没什么钱,就一律算进“存款没成长”的那一格。报告自己也坦白,光靠存款资料,分不出这两种情况哪一种占多数。
所以“35至44岁的人存款变少”这句话,背后可能是两个方向相反的故事。一个是被生活榨干了,一个是不打算把钱留在户头里。老萧自己属于后者,银行存款占老萧全部资产不到1%,比30岁的时候低得多,因为老萧宁愿让钱去增值,也不想放著被通膨一点一点吃掉。
大马的存款为什么集中在55岁以上?
再来,中年这一段“陷下去”,那存款都堆到哪里去了?答案是越来越后面。
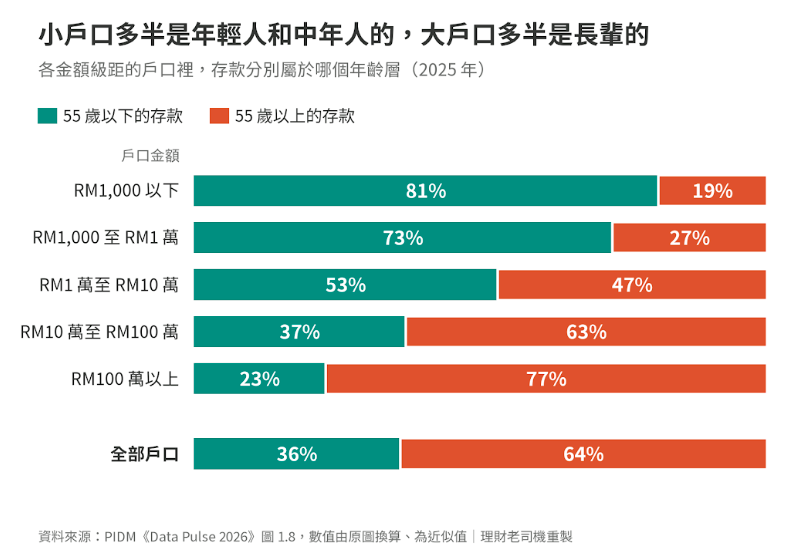
报告把全国的户头按金额大小分成几级,再看每一级里的钱是谁的。结果很分明:1万令吉以下的小户口,超过73%的钱属于55岁以下的人;10万令吉以上的大户头,大约七成的钱属于55岁以上的人。换个角度看更直接,55岁以上的人只拥有全国不到26%的户头,里面却装著超过63%的存款。
也就是说,户头的数量是年轻人和中年人多,户头里的钱却是长辈多。
而且这个现象十年来越来越明显。65岁以上的人,十年前占全国人口的5.8%,握有25.3%的存款,现在他们占人口的8%,握有的存款却升到接近38.2%。
这会带来一个后果,也是老萧最想提醒的地方。很多人看到上一代人“年纪大了自然有钱”,就以为自己也可以先撑过中年,等孩子大了、贷款还完了再来存。但老萧的观察是,上一代人走得通这条路,部份原因可能是当年的购房成本较低、学费较便宜、薪水持续上涨,这些条件不一定还在(这是老萧的个人观察,报告并没有比较两代人的购房与学费成本)。这一代的中年,把希望全押在20年后,风险其实不小。
顺带一提,PIDM对存款的保障上限,是每人每家成员银行25万令吉。户头金额慢慢变大的人,值得留意各家银行的存款有没有超出这个上限。
分水岭在户头以外有没有在增长
以下是老萧自己的个人判断,并不是报告的结论。
首先,户头里的钱少,本身不必紧张。存款的任务是应急,车坏了、人病了、工作突然没了,它要能马上拿得出来。够用6至12个月,它的任务就完成了,再多放也不会让你变得更有钱,上面假设的那位38岁读者,他的做法就是一个例子。
真正的分水岭,是户头以外有没有东西在增长。前面那位朋友和那位假设的38岁读者,今天在报告里落在同一格,20年后很可能不会站在同一个地方。前者要等到负担卸下来才能开始累积财富,后者的钱却已经可能替他工作了很多年,时间拉得越长,这两条路的距离就可能越远。
所以老萧的建议很简单,中年这一段路很多人都会“塞车”,房子要供、孩子要养、父母会老,这些躲不掉。但“塞车”的时候,还是得尽量地把车,一点一点地往前挪。每个月不管剩多少,都固定拨一部份到会成长的地方去进行投资,不要“等以后比较松了再说”。越早开始,时间能替你做的事就越多,也就是所谓的复利效应(Compounding)。
结语:35至44岁存款少怎么办?十分钟自我检查
PIDM 这份报告最有价值的地方,是它有可能让我们进一步看到,几个以前只能凭感觉说的现象:时代不一样了、如今不是努力就有出头天等等。但报告中的数据回答不了最关键的那个问题,也就是“最能存钱的时段,户头为什么没有跟著长”。
这个问题只有你自己答得出来。你是真的存不了钱,还是把钱放到了户头以外的地方?
今晚花十分钟,拿张纸写下两个数字:户头里有多少,户头以外有多少。如果第二个数字写不出来,那份报告说的就是你,而现在开始处理,永远比等到55岁再处理来得容易。
本文观点,不代表《东方日报》立场。
老萧是马来西亚理财规划师协会(FPAM)及投资经理联合会(FIMM)的认证会员,身兼单位信托顾问、私人退休金顾问、理财部落客的斜杠一族,拥有国际认证高级理财顾问(CFP TM)资格。


