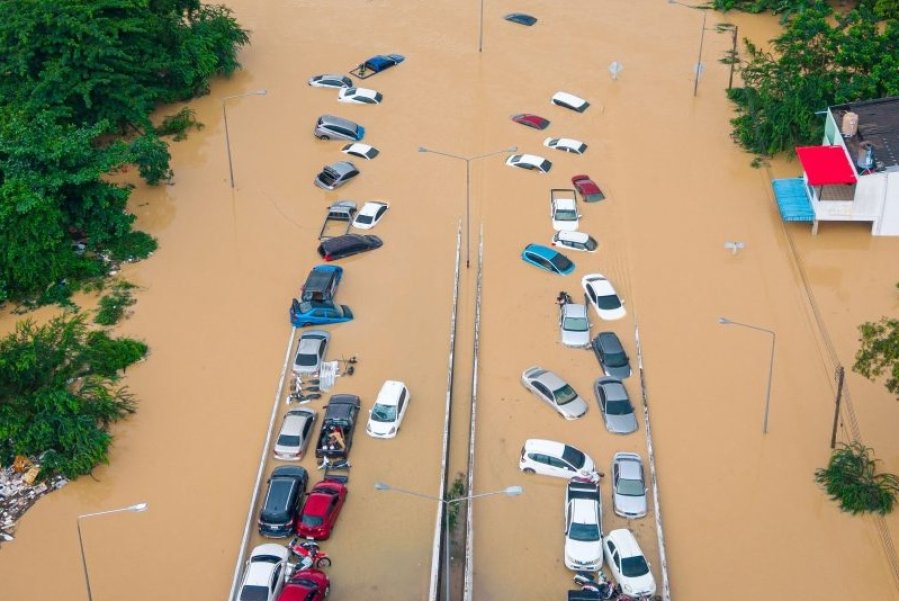
多年前的一场闪电水灾,老萧到现在还记得很清楚。雨来得又急又猛,路面的水一下子涨上来,前面的车子决定踩著油门勇敢前进,结果前车成功通过了淹水的路段,老萧的车子却停在水中,抛锚了。
后来车子拖去修车厂,修了快1万令吉,自付,因为车险没有投保涵盖水灾的特别险(Special Perils)。从那次之后,老萧每年续保都会多看一眼保单,确认有加上水灾保障。
你可能会想:我买的是全险,水灾应该也有赔吧?老萧当年也是这样以为的。
九成车主没加保
大马气象局宣布,今年的东北季候风在10月27日开始,会一路持续到明年3月,11月到明年1月预计有好几波连续大雨。
偏偏在这个时候,大马普通保险协会(PIAM)的首席执行员公开说了一个数字:全国只有大约13%的车子有水灾保障。换句话说,每10台车,有将近9台泡了水要自己出钱修。
更讽刺的是,几乎每年季候风都会闹水灾的吉兰丹和登嘉楼,买了水灾保障的车只有大约7%,东马也只有大约7.5%。为什么会这样?因为很多人以为车子买了“全险”就是什么都保。
全险不保水灾?先搞懂特别险(Special Perils)是什么
一般人口中的全险,正式名称是综合保险(Comprehensive),它保的是车祸碰撞、车子被偷、起火,还有你撞到别人要赔的钱。
但只要是大自然造成的损失,例如水灾、台风、暴风雨、山泥倾泻、地陷、地震,综合保险一律不赔。保险公司的条款写得很清楚:这些天灾,除非你另外买了,否则不在保障范围内。
要补上这一块,就要加一个叫“特别险”(Special Perils)的附加保障。
那怎么知道自己有没有买?打开你的汽车保单,找到列出附加保障的那一栏,看看有没有“Special Perils”这两个字,旁边会有一个保费金额。有,就是有买;找不到,就是没有。
老萧建议你读到这里,先停下来去翻一翻,因为很多人是在车子泡水之后,才第一次认真看自己的保单,就像当年的老萧。
特别险一年多少钱?划算吗?
既然这么重要,“特别险”是不是很贵?
以老萧现在这台车(Tesla Mode Y)为例,保额约20万令吉,特别险一年是400多令吉,算下来一天大约1令吉多。老萧找到另一家保险公司的官网上的例子是:保额5 万令吉的车,特别险一年大约100令吉。
各家保险公司的收费不同,但大致落在保额的0.2%左右,车子越贵,自然保费越高,但对应车价的比例并不算大。
那到底划不划算?老萧的算法很简单:拿“修一次的钱”,除以“一年的保费”。
当年老萧修车花的那1万令吉,用现在这台车的特别险保费来算,足够付20几年。如果你的车价5万令吉,一年保费100令吉,修一次1万令吉,就等于100年的保费。所以老萧对于“特别险”的观点就是:宁愿付那多一点,否则中招一次都嫌多。
加保特别险后,还要避开这三个常见误区
不过,就算你找到保单上有水灾保障,也先别急著放心,市面上有几种设计,名字听起来很像,赔的钱却差很远。
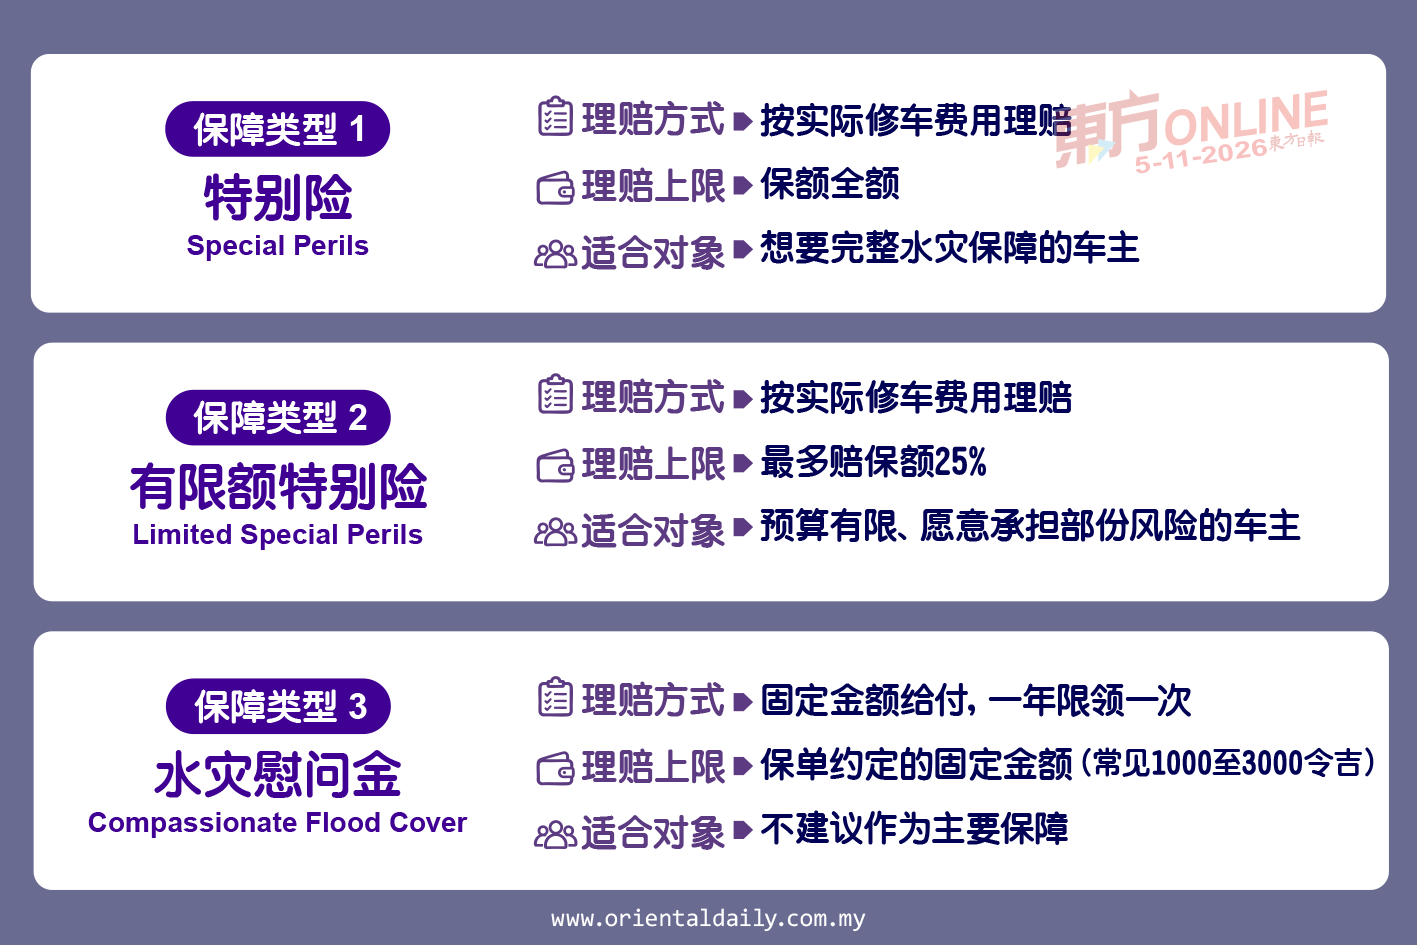
第一个坑是有限额的“特别险”(Limited Special Perils)。它比较便宜,但最多只赔保额的25%。有保险公司自己举过例子:保额5万令吉的车,泡水修了3万令吉,有限额版本只赔1万2500令吉,剩下的1万7500令吉车主得自己付。
第二个坑是“水灾慰问金”(Compassionate Flood Cover)。有些保险公司提供这种附加保障,车子遇上泡水事故时会赔付你一笔固定金额,金额就写在保单上,一年只能领一次。它的概念有点像是医药保险里按天数赔的“住院津贴”(Hospitalization Income),赔的是定额,不是实际开销,用处是帮你减轻一点负担,但这笔钱和修车费可以差很远,千万别把它当成“特别险”。
以市面上常见的水灾慰问金方案来说,固定赔付金额多在1000至3000令吉之间,但一次泡水大修动辄上万令吉,这笔钱只能算杯水车薪。我们会因为高昂的修车费用感到头疼,但慰问金这种小额保障,其实可有可无,老萧并不推荐投保。
第三个坑是“无索偿折扣”(No Claim Discount,NCD)。根据保险条款,你一旦用了水灾保障索偿,下一次续保时,累积多年的无索偿折扣就会归零,从头开始算。以老萧目前30%的折扣来说,一年就值将近2000令吉,所以可别因为自己的车子该保的都保了,就鲁莽驾驶或“逢水就踩油门过”,遇到水灾等灾害时,还是人身安全最重要,别轻易挑战大自然,也尽可能保住自己的NCD。
综上所述可以得出一个结论,当车子出事时,如果只是小小的损伤,修车费若比你会失去的NCD还少,自己付反而划算;但如果车子泡水要大修,那就毫不犹豫去索偿,这正是你买保险的目的。
三种保障快速对照如下:
保额不足与车贷风险要注意
那万一车子泡水泡得太严重,修不好呢?
这时候保险公司会按“市值”(Market Value)和你保单上的“保额”(Sum Insured)两者之中比较低的那个来赔,这里藏著两个大家可能忽略的问题。
第一,保额买不够,会被打折。假设你的车市值10万令吉,但为了省保费只保了8万,修车费1万令吉时,保险公司只会按80%来赔,也就是8000令吉,其馀自己出。这叫保额不足(Under-Insured),条款规定保额比市值少超过10%就会这样算。
第二,你的车贷尚未清偿。如果车子报废时,车贷还欠银行的钱比市值还多,保险公司赔的钱不够还清贷款,差额你还是要继续供。换句话说,车子没了,贷款还在,这是最痛的一种情况。
现在帮车子加保特别险,还来得及吗?
读到这里,如果你发现自己的保单没有“特别险”,该怎么办?要等到明年续保吗?
不用等,大马普通保险协会(PIAM)有就此说明,现有的保单可以加上水灾保障,补缴额外的保费就行,不过要由保险公司审核同意。重点是一定要赶在雨季降临之前,保险只保未来会发生的事,等到水已经淹进停车场才打电话,已经发生的损失是不会赔的。
房屋保险一样不保水灾,这样查你买的是哪一种
顺带一提,老萧也来提醒一下房子的部份。
国家银行(BNM)的保险资讯网站写得很清楚:最基本的火险,只保火灾、雷击和家居爆炸,同样不保水灾。范围比较广的房主保险(Houseowner),才有可能包括水灾、暴风和水管爆裂;而屋内的家具、电器和衣物,则要另外买屋内财物保险(Householder)。
很多人的房子是供房贷时,由银行顺便安排保险的,自己从来没看过买的是哪一种。不妨打个电话问银行:当初买的是基本火险,还是房主保险?有没有包括水灾?
今天就做这一件事:打开保单找Special Perils
老萧当年花了逾1万令吉,才学会一件事:综合保险,也就是所谓的“保全险”,当中的“全”字,不包括自然灾害。
这篇文章读完,你今天只需要做一件事:打开汽车保单,找“Special Perils”那一行。找到了,看看是不是有限额版本;找不到,就打电话给你的保险代理员或保险公司,把它加上去。
一年几百令吉,换来的是大雨天时,开车或停车不必提心吊胆,老萧觉得是值得的,你呢?
本文观点,不代表《东方日报》立场。
老萧是马来西亚理财规划师协会(FPAM)及投资经理联合会(FIMM)的认证会员,身兼单位信托顾问、私人退休金顾问、理财部落客的斜杠一族,拥有国际认证高级理财顾问(CFP TM)资格。


