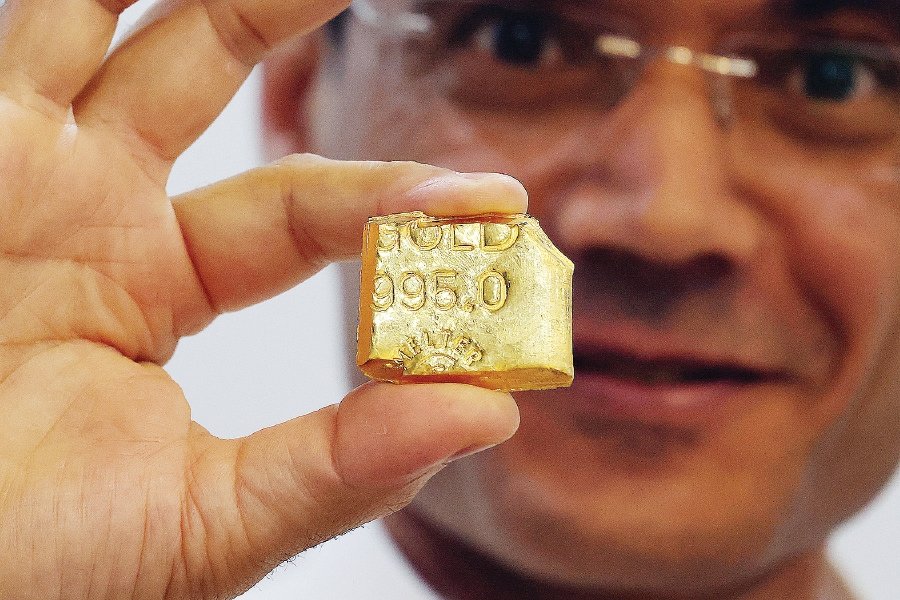
(纽约23日讯)金价从历史高点约每安士5600美元修正约28%,陷4000美元保卫战!
据外媒报导,在中东局势再度升温、原油价格走高并强化通胀担忧的背景下,金价于隔夜美股周四(22日)暴跌116美元,每安士回测4024美元,周五亚洲盘续跌,回测4017美元,陷4000美元保卫战。
截至大马时间上午11时10分,黄金现货暂报每安士4013.51美元,下跌11.04美元或0.27%;黄金期货则暂报每安士4029.15美元,下滑31.25美元或0.77%。
市场需要现金
外媒分析,黄金与股市在同一时段同步下杀,而与美债走势背离,这种“风险资产与避险资产齐跌、唯有现金类资产和美债长端受益”的组合,是流动性冲击的标准“指纹”。
“避险资产在避险时刻被抛售,这种背离本身就是答案——这是一轮典型的流动性驱动型抛售(liquidity-driven selloff)——市场卖出的理由不是“黄金不值钱”,而是“我需要现金”。”
Global X ETFs大宗商品分析员林贾斯丁(Justin Lin)表示,黄金可能遭遇了“流动性驱动型抛售”。
他指出,“在市场大幅下跌时,这种情况往往会发生,因为黄金是筹集流动性、满足追加保证金要求和资本需求的重要来源。”他还表示,金价正接近测试每安士3900美元这一关键水平。
3事件决定前景
短期看,3件事情决定黄金在4000美元关口的得失:下周的美联储(Fed)10月议息会议表态(焦点在声明对12月的指引)、即将公布的美国个人消费支出(PCE)通胀数据、以及中东局势是否进一步推升油价。
“若通胀粘性延续、12月加息落地,金价的调整可能尚未结束;若油价回落令加息预期边际降温,金价有望率先企稳。”
至于中期,黄金本轮回调的性质更接近2020年3月而非2013年4月——前者是流动性冲击后的黄金大牛市起点,后者才是货币政策预期逆转引发的长期拐点。
区分两者的标尺始终清晰:只要央行购金、储备多元化与主权债务重估这三条结构性趋势线未断,流动性驱动的抛售就更多意味著“被迫的换手”,而非“逻辑的终结”。


