
自撰写专栏以来,我一直专注于分析小型股或成长股,但最近有很多读者要求我分析雀巢(NESTLE,4707,主要板消费),是否可以趁跌买进。
自从西亚地缘政治冲突升级以来,马来西亚从今年11月开始掀起了一场“抵制以色列”的经济运动,雀巢与其他知名大品牌一起被列入抵制名单。过去一个月,投资者不断抛售该股,导致股价下挫。但是最近该股跌势稍微放缓且开始反弹。
看图说股
我们不妨先看技术图上一些关键指标,所传达的讯息。
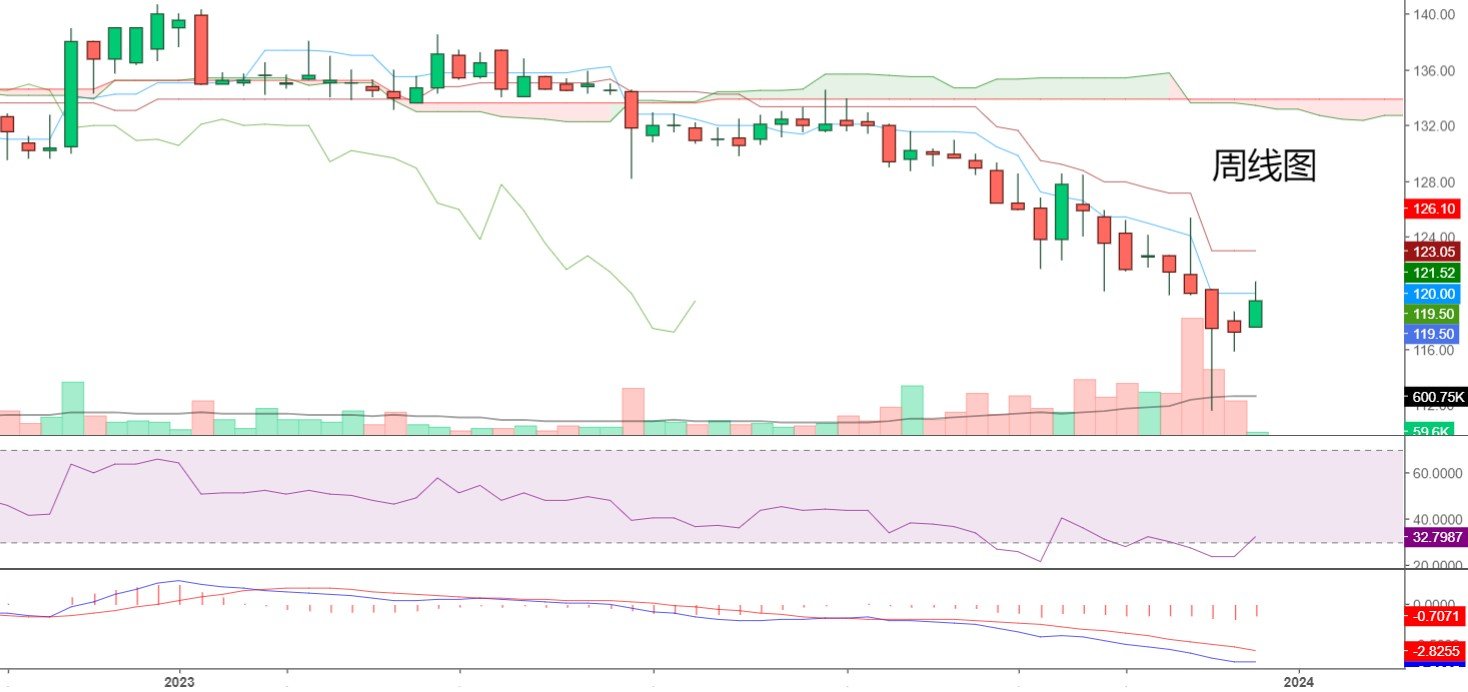
雀巢股票遭到抛售后,强弱势指标(RSI)和平均乖离指标(MACD)显示,目前股价处于超卖状态,可能会出现反弹。然而,一目云(Ichimoku Cloud)将成为阻止股价上涨的强大阻力。
从日线图来看,阻力区间在123令吉至125令吉。而周线图上的阻力区间则是 132令吉至134令吉。
阻力 =123令吉至125令吉、132令吉至134令吉
支撑位= 116.00令吉、111.60令吉

你知道吗?
许多读者或投资者可能想知道,现在是不是一个适合买入或捞底的时机?
我就不分析其它因素了,只简单地介绍一种用于评估雀巢作为投资机会吸引力的估值方法,即通过估算公司未来的现金流,并将其贴现至现值,也就是贴现现金流(Discounted Cash Flow, DCF)模型。
需要注意的是,估值公司有很多方法,而且像 DCF 一样,每种技术在特定情境下都有其优势和劣势。任何对深入了解内在价值感兴趣的人士,都可以考虑参加我的一对一辅导课程。
使用DCF估值法,需要耗费大量时间和收集充分数据来预测。为了提高效率,我从《彭博社》获取了市场对雀巢企业自由现金流的共识预测(2024至2026财政年,12月31日结账)。
而未来7年的预测(2027至2033财政年)则是我个人的估算。在经过详尽的估算后,我得出的目标价为 129.55令吉。与当前股价119.5令吉相比,雀巢似乎并未展现出非常吸引人的价值,目标价仅比当前股价高出8.4%。

从预估本益比(Forward PE)来看,该股目前的预估本益比为37.2倍,仅略低于过去10年的平均本益比36.9倍。因此,以我的观点来看,当前股价水平没有太大的吸引力。

总结:
尽管对公司估值是重要的,但这只是你评估一家公司时需要考虑的众多因素之一。
贴现现金流模型并非完美的股票估值工具,充其量只是“判断个股被低估/高估时,哪些假设需要成立?”的指引。
如果一家公司的增长率不同、其权益成本或无风险利率出现巨大变化,计算结果可能会大不相同。
无论如何,DCF估值计算得出的目标价和技术面分析测得的阻力水平都非常接近。这个价位水平是否吸引你呢?
杯葛风波并非新鲜事物,雀巢成为民众的杯葛目标,主要是因为美国政府对以色列的支持立场。
然而,根据历史数据和先前的情况,我没有看到与股价或盈利相关的重大问题。
这是因为雀巢的产品主要是主食,而且在所涉及的大多数产品领域中,该公司都有显著市占率。
无论如何,雀巢未来的走势将取决于大宗商品价格、能源市场、汇率及消费者需求的波动性。
与任何投资一样,做出决策前进行彻底的研究,并考虑个人的风险承受能力是非常重要的。因此,请读者买卖自负。


